
Laatst bijgewerkt:
In 2026 mag je tot € 59.357 belastingvrij sparen als je geen fiscaal partner hebt. Heb je wel een fiscaal partner, dan verdubbelt dit bedrag naar € 118.714. Dit heffingsvrij vermogen is het deel van je spaargeld en overig vermogen waarover je geen belasting betaalt in box 3. Hieronder lees je precies hoe dit bedrag wordt berekend, wat je boven de grens aan belasting betaalt en wat er de komende jaren gaat veranderen.
Wat is het heffingsvrij vermogen in box 3?
Het heffingsvrij vermogen is het bedrag waarover je nooit belasting betaalt in box 3, de box in je belastingaangifte voor sparen en beleggen. De Belastingdienst noemt dit ook wel vermogensbelasting: belasting over je vermogen, oftewel je bezittingen min je schulden. Alleen het deel van je vermogen dat boven het heffingsvrij vermogen uitkomt, telt mee voor de belastingberekening. Blijf je eronder, dan hoef je over je spaargeld helemaal geen box 3-belasting te betalen.
Box 3 bestaat naast box 1 (inkomen uit werk en woning) en box 2 (aanmerkelijk belang in een bedrijf) als apart onderdeel van je belastingaangifte. Waar box 1 belasting heft over wat je verdient, gaat box 3 over wat je al hebt opgebouwd: spaargeld, beleggingen en ander vermogen. De gedachte achter het heffingsvrij vermogen is dat een basisbedrag aan spaargeld, bijvoorbeeld voor een buffer of onvoorziene uitgaven, buiten de belastingheffing blijft.
Hoeveel mag je in 2026 belastingvrij sparen?
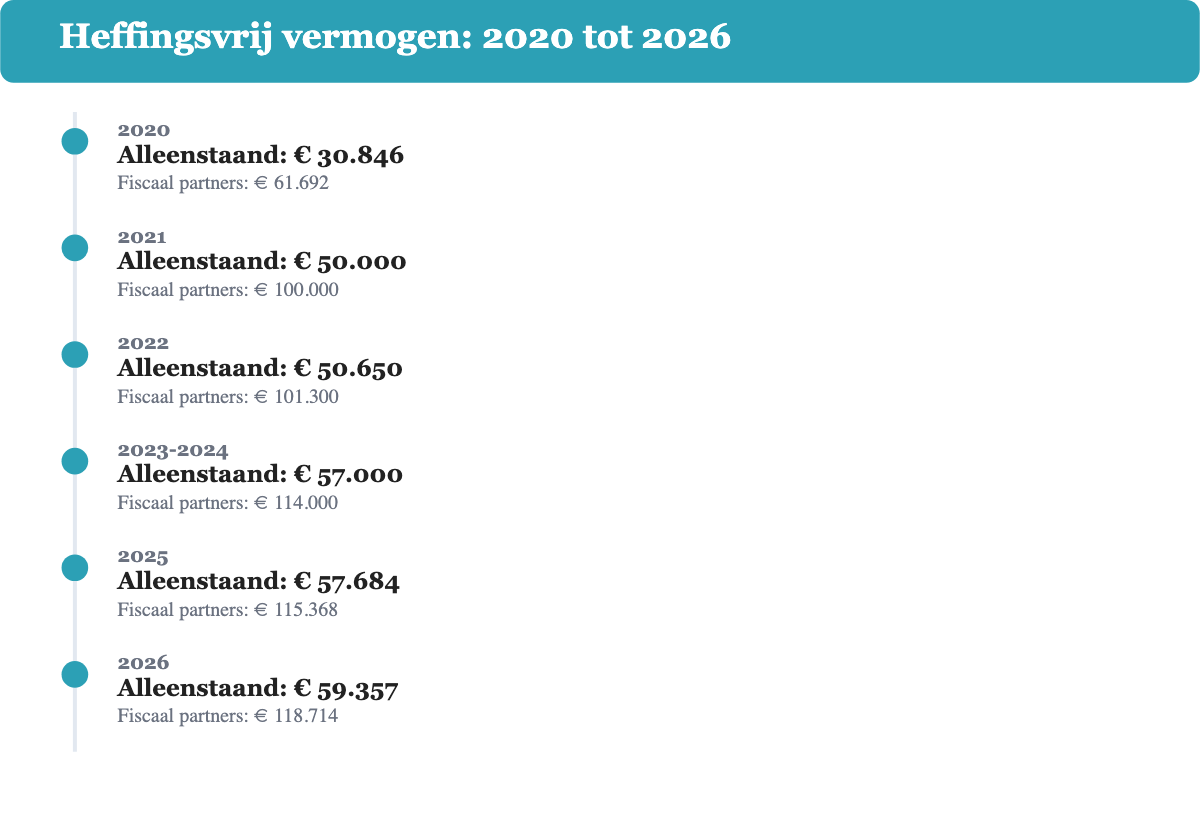
Voor 2026 geldt een heffingsvrij vermogen van € 59.357 per persoon. Dit is een stijging van ongeveer 3,5% ten opzichte van 2025, toen de grens nog € 57.684 was. Onderstaande tabel laat zien hoe dit bedrag de afgelopen jaren is gegroeid.
| Jaar | Alleenstaand | Met fiscaal partner |
|---|---|---|
| 2020 | € 30.846 | € 61.692 |
| 2021 | € 50.000 | € 100.000 |
| 2022 | € 50.650 | € 101.300 |
| 2023 | € 57.000 | € 114.000 |
| 2024 | € 57.000 | € 114.000 |
| 2025 | € 57.684 | € 115.368 |
| 2026 | € 59.357 | € 118.714 |
Verdubbeling bij een fiscaal partner
Heb je het hele jaar een fiscaal partner, of kies je ervoor om het hele jaar als fiscaal partners te gelden? Dan verdubbelt de Belastingdienst het heffingsvrij vermogen automatisch. Voor 2026 komt dit neer op € 118.714 samen, ongeacht hoe jullie het vermogen onderling verdelen. Het maakt voor de belastingberekening dus niet uit of het spaargeld op één rekening staat of verdeeld is: de gezamenlijke grens telt.
Benieuwd naar het bedrag voor 2027? Het heffingsvrij vermogen wordt jaarlijks geïndexeerd en het kabinet stelt en publiceert het exacte bedrag voor een nieuw belastingjaar pas in het najaar van het voorgaande jaar, meestal rond Prinsjesdag. Voor 2027 is er dus nog geen definitief bedrag: dat volgt in het najaar van 2026.
Wat telt mee als vermogen (en wat niet)?
Voor box 3 telt al je vermogen mee: je bezittingen min je schulden. Denk aan spaargeld, saldo op je betaalrekening, een tweede woning, aandelen en andere beleggingen. Tel voor je eigen situatie simpelweg alle saldi bij elkaar op: heb je bijvoorbeeld € 35.000 op een spaarrekening en € 5.000 op je betaalrekening staan, dan is je totale vermogen voor box 3 in dit voorbeeld € 40.000. Schulden mag je aftrekken, maar pas boven een drempel: € 3.800 voor een alleenstaande en € 7.600 voor fiscaal partners samen. Alleen het deel van je schulden boven die drempel verlaagt je belastbaar vermogen.
- Spaargeld en betaalrekeningen
- Beleggingen zoals aandelen en obligaties
- Een tweede woning of ander onroerend goed
- Schulden boven de drempel van € 3.800 (alleenstaand) of € 7.600 (partners)
Ook buitenlandse spaarrekeningen tellen mee
Heb je een spaarrekening bij een bank in een ander land? Ook dat vermogen telt gewoon mee voor box 3. Het maakt voor de Belastingdienst niet uit in welk land de bank gevestigd is: binnen de EU wisselen belastingdiensten onderling gegevens over bankrekeningen uit, dus een buitenlandse rekening blijft niet onopgemerkt. Geef buitenlands vermogen daarom net zo op als een Nederlandse spaarrekening.
Hoeveel belasting betaal je over spaargeld boven de vrijstelling?
Over het deel van je vermogen boven het heffingsvrij vermogen betaal je in 2026 een tarief van 36% belasting. Dit tarief van 36% wordt niet direct over je hele vermogen berekend, maar over een forfaitair rendement: een fictief rendementspercentage dat de wetgever elk jaar vaststelt per vermogenscategorie.
Voor 2026 gelden voorlopig de volgende forfaitaire rendementspercentages, waarover je vervolgens 36% belasting betaalt:
- Spaargeld: 1,28% (voorlopig, wordt na afloop van het jaar definitief vastgesteld)
- Beleggingen en overig vermogen: 6%
- Schulden: 2,7% (voorlopig)
Deze forfaitaire rendementspercentages zijn nadrukkelijk voorlopig: de definitieve percentages voor een belastingjaar staan pas na afloop van dat jaar vast, op basis van de werkelijke marktrendementen. Je aanslag kan dus nog iets wijzigen ten opzichte van een eerste berekening met de voorlopige percentages.
Rekenvoorbeelden: dit betaal je in de praktijk
Onderstaande tabel laat zien wat dit in de praktijk betekent voor een alleenstaande met alleen spaargeld en geen overige bezittingen of schulden, uitgaande van het heffingsvrij vermogen van € 59.357 en het voorlopige forfaitaire rendement van 1,28% op spaargeld.
| Spaargeld | Belastbaar deel | Forfaitair rendement | Belasting (36%) |
|---|---|---|---|
| € 50.000 | € 0 | € 0 | € 0 |
| € 75.000 | € 15.643 | € 200 | € 72 |
| € 100.000 | € 40.643 | € 520 | € 187 |
| € 150.000 | € 90.643 | € 1.160 | € 418 |
| € 200.000 | € 140.643 | € 1.800 | € 648 |
Heb je een fiscaal partner? Dan geldt dezelfde rekenmethode, maar met een gezamenlijk heffingsvrij vermogen van € 118.714 in plaats van € 59.357. Bij hetzelfde spaargeldbedrag betaal je samen dus aanzienlijk minder belasting dan als alleenstaande.
Werkelijk rendement doorgeven: de tegenbewijsregeling
Sinds de uitspraak van de Hoge Raad in het Kerstarrest kun je de Belastingdienst vragen om te rekenen met je werkelijke rendement in plaats van het forfaitaire percentage, als dat voordeliger voor je uitpakt. Dit heet de tegenbewijsregeling en geldt voor je spaargeld en schulden; voor beleggingen en overig vermogen is er nog geen wettelijke tegenbewijsregeling.
Let op: bij de berekening van je werkelijke rendement mag je geen rekening houden met het heffingsvrij vermogen. De Hoge Raad heeft dit expliciet zo bepaald. Dat betekent dat de vergelijking tussen het forfaitaire stelsel (waar de vrijstelling wel geldt) en de tegenbewijsregeling (waar die niet geldt) preciezer is dan veel mensen verwachten: reken dus goed na welke methode in jouw situatie daadwerkelijk voordeliger is voordat je een verzoek indient.
Je geeft je werkelijke rendement door via een apart formulier dat de Belastingdienst hiervoor beschikbaar stelt, meestal nadat je eerst je gewone aangifte hebt ingediend. Voor de meeste spaarders met alleen een spaarrekening en een laag rentepercentage is dit vaak niet voordelig, omdat het forfaitaire rendement op spaargeld in 2026 met 1,28% al dicht bij de werkelijke spaarrente ligt. De tegenbewijsregeling is vooral interessant als je spaargeld praktisch geen rente opleverde, terwijl de Belastingdienst wel met het forfaitaire percentage rekent.
Wat gebeurt er met de Wet werkelijk rendement box 3?
Stand van zaken september 2026: het kabinet werkt al langer aan een nieuw box 3-stelsel dat belasting heft over je werkelijke rendement in plaats van een forfaitair percentage. Dit wetsvoorstel, de Wet werkelijk rendement box 3, is nog niet definitief ingevoerd.
- 12 februari 2026: de Tweede Kamer heeft het wetsvoorstel aangenomen.
- Beoogde ingangsdatum: 1 januari 2028. Een eerder beoogde invoering per 2027 bleek niet haalbaar.
- De Eerste Kamer heeft de verdere behandeling aangehouden in afwachting van een aangekondigd amendement, dat rond Prinsjesdag 2026 wordt ingediend.
- Vervolgbehandeling in de Eerste Kamer wordt op zijn vroegst in januari 2027 verwacht.
Zolang dit wetsvoorstel niet is aangenomen en ingevoerd, blijft het huidige stelsel met het forfaitaire rendement en het heffingsvrij vermogen zoals hierboven beschreven gewoon van kracht. Hoe de definitieve regels, tarieven en vrijstellingen er onder het nieuwe stelsel precies uit gaan zien, staat nog niet vast: dat wordt pas duidelijk als het wetsvoorstel de Eerste Kamer is gepasseerd.
Belastingvrij sparen en toeslagen: waar moet je op letten?
Je vermogen op de peildatum telt niet alleen mee voor box 3, maar kan ook je recht op toeslagen beïnvloeden. Voor 2026 gelden de volgende vermogensgrenzen:
- Huurtoeslag: maximaal € 38.479 vermogen als alleenstaande, € 76.958 met een partner.
- Zorgtoeslag: maximaal € 146.011 vermogen als alleenstaande, € 184.633 met een partner (naast een aparte inkomensgrens).
Kom je met je vermogen boven deze grens, dan verlies je het recht op de betreffende toeslag, ook al blijf je onder het heffingsvrij vermogen van box 3. Voor je AOW-uitkering geldt geen vermogenstoets: hoeveel je spaart heeft geen invloed op je recht op AOW.
Belastingvrij sparen boven de grens: welke opties heb je?
Kom je boven het heffingsvrij vermogen uit, dan zijn er een paar manieren om toch (deels) belasting te besparen:
- Groen sparen of groen beleggen: hiervoor geldt in 2026 een extra vrijstelling van € 26.715 per persoon (€ 53.430 met een fiscaal partner), bovenop het reguliere heffingsvrij vermogen. Deze aparte groene vrijstelling is bedoeld om duurzame projecten te stimuleren en wordt de komende jaren afgebouwd.
- Een lijfrenterekening of bankspaarrekening voor je pensioen: dit vermogen valt vaak buiten box 3, en de inleg kan onder voorwaarden fiscaal aftrekbaar zijn in box 1.
- Vermogen verdelen met je fiscaal partner: door bezittingen onderling anders toe te rekenen op de aangifte, kun je als partners optimaal gebruikmaken van het gezamenlijke heffingsvrij vermogen van € 118.714.
- Schenken aan kinderen of anderen: hiervoor gelden eigen, jaarlijkse schenkingsvrijstellingen, los van de box 3-regels voor sparen. Voor 2026 is dit € 6.908 per kind per jaar en € 2.769 voor overige ontvangers.
Veelgestelde vragen over belastingvrij sparen
Hoeveel geld mag je in 2026 belastingvrij op je spaarrekening hebben?
Als alleenstaande mag je € 59.357 belastingvrij sparen. Heb je een fiscaal partner, dan is dit gezamenlijk € 118.714.
Hoeveel belasting betaal je over € 100.000 spaargeld?
Heb je € 100.000 spaargeld? Dan betaal je alleen belasting over het deel boven € 59.357, dat is € 40.643. Bij het voorlopige forfaitaire rendement van 1,28% en het tarief van 36% kost dat een alleenstaande in 2026 ongeveer € 187.
Telt mijn buitenlandse spaarrekening ook mee voor box 3?
Ja. Vermogen op een buitenlandse rekening telt net zo mee als Nederlands vermogen. Belastingdiensten binnen de EU wisselen hierover gegevens uit.
Verandert belastingvrij sparen in 2027 of 2028?
De Wet werkelijk rendement box 3 is per september 2026 nog niet door de Eerste Kamer aangenomen. De beoogde ingangsdatum is 1 januari 2028. Tot die tijd blijft het huidige stelsel met het heffingsvrij vermogen gelden.
Wat gebeurt er als mijn vermogen net over de toeslagengrens komt?
Kom je met je vermogen boven de vermogensgrens voor huur- of zorgtoeslag, dan verlies je het recht op die toeslag, ook als je onder het heffingsvrij vermogen van box 3 blijft. Beide grenzen werken los van elkaar.