
Ultimo aggiornamento:
Quando arriva un pignoramento sul conto corrente, la banca (il "terzo pignorato") blocca le somme del debitore fino all'importo richiesto dal creditore. Non tutto il saldo è sempre aggredibile: la legge stabilisce soglie precise per stipendi, pensioni e altre entrate protette. Capire subito quale procedura si applica, quali importi restano disponibili e quali strumenti di difesa esistono permette di reagire nel modo giusto nei primi giorni, quelli in cui si gioca la parte più importante della tutela del proprio conto.
Cos'è il pignoramento del conto corrente e come funziona
Il pignoramento del conto corrente è una forma di pignoramento presso terzi, disciplinato dall'articolo 543 del Codice di procedura civile: coinvolge tre soggetti, il creditore che avvia la procedura, il debitore titolare del conto e la banca, che assume il ruolo di "terzo pignorato" perché detiene somme di cui il debitore è creditore.
Per avviare la procedura serve un titolo esecutivo, cioè un documento che attesti in modo certo il credito (una sentenza, un decreto ingiuntivo non opposto, una cambiale, oppure una cartella esattoriale per i debiti verso il Fisco). Il creditore notifica al debitore e alla banca l'atto di pignoramento, che indica l'importo dovuto comprensivo di interessi e spese. Da quel momento la banca è obbligata a bloccare le somme fino alla cifra indicata, in attesa della decisione del giudice o dell'ente di riscossione.
Pignoramento ordinario e pignoramento fiscale: le due procedure a confronto
Non tutti i pignoramenti del conto corrente seguono lo stesso percorso: distinguere subito quale tipo si sta affrontando aiuta a capire tempi e margini di difesa.
- Pignoramento ordinario: lo attiva un creditore privato (una banca, un fornitore, un condominio) tramite un titolo esecutivo giudiziale. Serve l'intervento del giudice dell'esecuzione, che autorizza il trasferimento delle somme al creditore solo dopo la dichiarazione della banca e i tempi tecnici della procedura civile.
- Pignoramento fiscale: lo utilizza l'Agenzia delle Entrate-Riscossione per debiti tributari, contributivi o verso enti pubblici, sulla base dell'articolo 72-bis del DPR 602/1973. È una procedura amministrativa più rapida: non richiede un'udienza davanti al giudice e la banca è tenuta a versare le somme trattenute all'agente della riscossione trascorsi 60 giorni dalla notifica, salvo che nel frattempo il debitore presenti opposizione o l'ente sospenda la procedura.
La differenza pratica più importante riguarda i tempi: mentre il pignoramento ordinario passa sempre attraverso il tribunale, quello fiscale può concludersi con il trasferimento delle somme in appena due mesi se non si interviene prima. Le soglie di impignorabilità su stipendio e pensione descritte nella prossima sezione derivano dal Codice di procedura civile e proteggono il debitore in entrambi i casi, non solo nel pignoramento ordinario.
Quali sono i limiti di pignorabilità sullo stipendio e sulla pensione
Non tutte le somme presenti sul conto sono pignorabili allo stesso modo: la legge distingue tra i risparmi già accreditati prima della notifica e gli accrediti che arrivano dopo, ed entrambe le soglie sono ancorate all'importo mensile dell'assegno sociale INPS, che per il 2026 risulta pari a circa 546,24 euro (l'importo esatto va sempre riverificato sul sito INPS per l'anno in corso, poiché viene rivalutato annualmente).
Prima e dopo la notifica del pignoramento: le due regole
Per le somme già presenti sul conto al momento della notifica, a titolo di stipendio o pensione, l'articolo 545, comma 8, del Codice di procedura civile protegge un importo pari al triplo dell'assegno sociale: per il 2026 la soglia si attesta a circa 1.638,72 euro. Solo la parte che supera questa cifra può essere pignorata, e questa regola vale sia nel pignoramento ordinario sia in quello promosso dall'Agenzia delle Entrate-Riscossione.
Per le mensilità che vengono accreditate sul conto dopo la notifica del pignoramento, l'articolo 545 comma 8 rimanda alle regole ordinarie: lo stipendio resta pignorabile nel limite di un quinto (1/5) di ogni accredito, mentre per la pensione si applica lo specifico limite del comma 7, ossia il doppio dell'assegno sociale con un minimo di 1.000 euro sempre impignorabile (circa 1.092,48 euro per il 2026, comunque mai sotto i 1.000 euro). Questa soglia più bassa del comma 7 riguarda quindi gli accrediti pensionistici successivi alla notifica, non un secondo tipo di pignoramento. Queste soglie riguardano solo l'importo pignorabile e non incidono su altri costi fissi del conto, come l'imposta di bollo sul conto corrente, che continua ad applicarsi normalmente anche durante la procedura.
| Tipo di somma | Quota pignorabile | Riferimento normativo |
|---|---|---|
| Stipendio o pensione già sul conto prima della notifica | Solo la parte oltre il triplo dell'assegno sociale (circa 1.638,72 euro nel 2026) | Art. 545, comma 8, c.p.c. |
| Stipendio accreditato dopo la notifica | Massimo 1/5 di ogni accredito | Art. 545, comma 8, c.p.c. (rinvio) |
| Pensione accreditata dopo la notifica | Solo la parte oltre il doppio dell'assegno sociale, minimo 1.000 euro sempre impignorabile (circa 1.092,48 euro nel 2026) | Art. 545, comma 7, c.p.c. |
| Assegno unico, prestazioni assistenziali, indennità di accompagnamento | Non pignorabili | Art. 545, comma 2, c.p.c. |
Un esempio pratico. Un lavoratore con uno stipendio netto di 1.500 euro al mese ha già ricevuto l'accredito prima della notifica del pignoramento e non effettua altri prelievi. Poiché 1.500 euro sono sotto la soglia del triplo dell'assegno sociale (circa 1.638,72 euro), quella somma resta interamente protetta e non pignorabile. Se lo stesso lavoratore avesse un accredito successivo alla notifica di 1.500 euro, la banca potrebbe invece trattenere fino a un quinto di quella cifra, circa 300 euro, lasciandone disponibili circa 1.200.
Come si svolge la procedura, dalla notifica allo svincolo delle somme
La procedura segue un percorso scandito da passaggi precisi, dalla notifica iniziale fino alla decisione finale sulle somme bloccate.
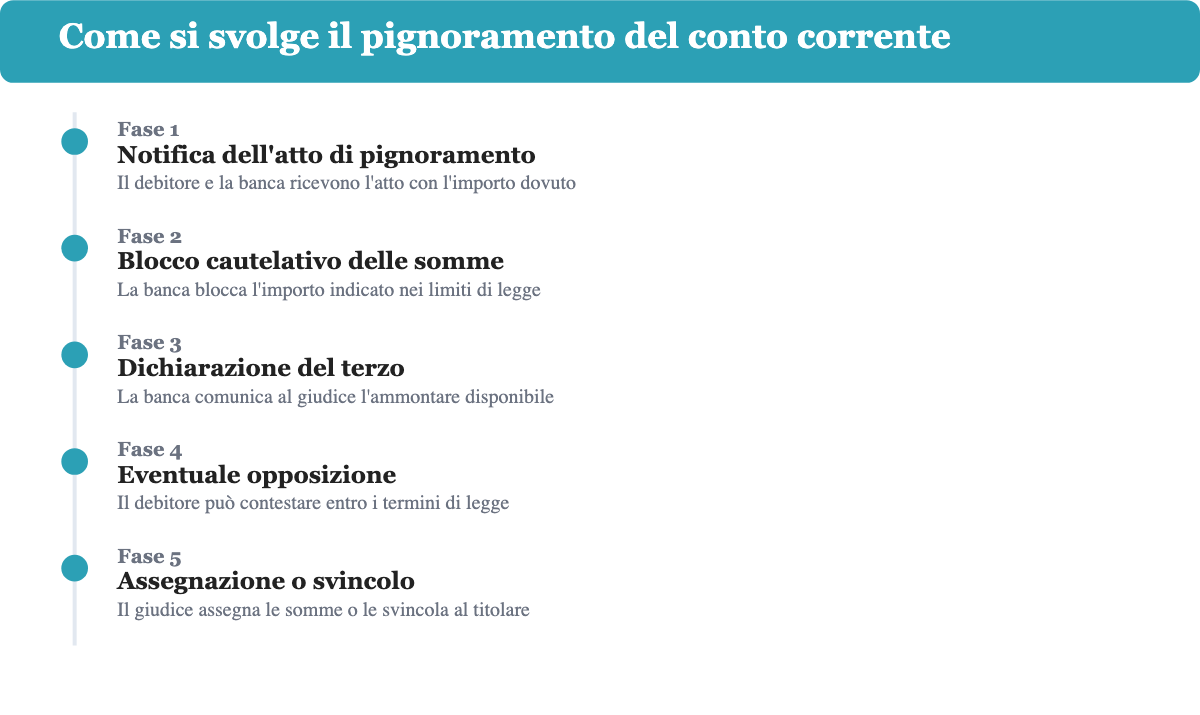
- Notifica dell'atto di pignoramento: il debitore e la banca ricevono l'atto che indica l'importo dovuto e il creditore procedente.
- Blocco cautelativo delle somme: la banca blocca immediatamente le somme fino all'importo indicato, applicando i limiti di legge su stipendi e pensioni.
- Dichiarazione del terzo: entro i termini di legge, la banca comunica al giudice (o all'agente della riscossione, nel pignoramento fiscale) l'esatto ammontare delle somme disponibili sul conto.
- Eventuale opposizione del debitore: nei termini previsti, il debitore può contestare il pignoramento davanti al giudice competente.
- Assegnazione o svincolo delle somme: se non ci sono opposizioni accolte, il giudice dispone l'assegnazione delle somme al creditore; in caso contrario, o al termine della procedura, le somme residue vengono svincolate e tornano nella disponibilità del titolare del conto.
I tempi complessivi variano molto in base al tribunale e alla complessità del caso: indicativamente si parla di alcune settimane per lo sblocco delle somme non pignorabili, ma per l'assegnazione definitiva delle somme pignorate al creditore possono servire diversi mesi, soprattutto in caso di opposizione.
Ogni tribunale ha tempi propri.
Casi particolari: conto cointestato, saldo negativo, più pignoramenti e assegno unico
Alcune situazioni ricorrono spesso nella pratica e meritano una risposta specifica.
Conto cointestato: quanto si può pignorare della quota del debitore
L'orientamento prevalente è che il pignoramento debba colpire solo la quota di spettanza del debitore, non l'intero saldo: in assenza di prova contraria, la quota si presume divisa in parti uguali tra i cointestatari, quindi il 50% su un conto a due persone. Esiste però anche un orientamento giurisprudenziale più rigoroso, secondo cui l'intero rapporto cointestato può restare indisponibile fino alla decisione del giudice. Nella pratica, molte banche bloccano cautelativamente l'intero saldo alla notifica, ed è compito del cointestatario non debitore dimostrare la propria quota per chiederne lo svincolo.
Cosa succede se il conto è già in rosso
Se al momento della notifica il conto presenta un saldo negativo, il pignoramento non ha nulla da aggredire in quel momento e risulta inefficace sul saldo esistente. Gli accrediti successivi restano però soggetti alle regole ordinarie di pignorabilità: un nuovo accredito di stipendio o pensione che arriva dopo la notifica può essere pignorato nei limiti del quinto, anche se il conto era precedentemente scoperto.
Più creditori, un solo conto: come funziona la pluralità di pignoramenti
Quando più creditori notificano pignoramenti sullo stesso conto, la banca ne dà conto nella dichiarazione resa al giudice dell'esecuzione competente per la prima procedura notificata, e sarà poi il giudice a stabilire come ripartire le somme disponibili tra i creditori concorrenti, tenendo conto delle eventuali cause di prelazione. In questi casi è quasi sempre necessaria l'assistenza di un legale, perché la ripartizione tra più creditori concorrenti non segue un automatismo unico e dipende dalle circostanze del caso.
L'assegno unico e le prestazioni assistenziali non sono pignorabili
L'assegno unico e universale per i figli a carico, così come le prestazioni assistenziali (ad esempio l'indennità di accompagnamento per invalidità) sono assolutamente impignorabili ai sensi dell'articolo 545, comma 2, del Codice di procedura civile, indipendentemente dal saldo del conto e a prescindere dalle soglie che si applicano a stipendi e pensioni. Nessuna eccezione.
Come opporsi a un pignoramento del conto corrente
Ricevuto l'atto di pignoramento, esistono margini concreti per intervenire, ma vanno usati rapidamente.
- Opposizione agli atti esecutivi (art. 617 c.p.c.): si usa per contestare vizi formali della procedura, ad esempio una notifica irregolare o un importo calcolato male. Va proposta entro 20 giorni dalla notifica dell'atto o dalla conoscenza del vizio.
- Opposizione all'esecuzione (art. 615 c.p.c.): contesta il diritto stesso del creditore a procedere, ad esempio perché il debito è già stato pagato o è prescritto. Anche in questo caso conviene muoversi entro 20 giorni per bloccare la procedura prima che diventi irreversibile.
- Rateizzazione o procedura di sovraindebitamento: se il debito è fondato ma il pignoramento rischia di compromettere le esigenze essenziali del debitore, è possibile chiedere una rateizzazione al creditore (o all'Agenzia delle Entrate-Riscossione, che la concede secondo criteri specifici) oppure, nei casi più gravi, accedere alle procedure di composizione della crisi da sovraindebitamento previste dal Codice della crisi d'impresa.
Cosa fare nei primi 20 giorni. Verificare la data di notifica dell'atto; controllare se le somme bloccate rispettano le soglie di legge su stipendio e pensione; recuperare l'estratto conto e la documentazione sul debito; valutare con un avvocato se ci sono i presupposti per un'opposizione formale o sostanziale; presentare l'opposizione entro il termine, se ne ricorrono le condizioni, prima che il giudice disponga l'assegnazione delle somme.
Domande frequenti sul pignoramento del conto corrente
Posso prelevare dal conto corrente pignorato?
Le somme bloccate dal pignoramento non sono prelevabili fino alla decisione del giudice o dell'ente di riscossione. Restano invece disponibili, e quindi prelevabili, le somme che superano l'importo pignorato oppure quelle espressamente non pignorabili, come l'assegno unico o le prestazioni assistenziali.
Quanto dura il pignoramento sul conto corrente?
Da poche settimane a diversi mesi: nel pignoramento fiscale la banca versa le somme all'Agenzia delle Entrate-Riscossione dopo 60 giorni se non arriva un'opposizione, mentre nel pignoramento ordinario il vincolo resta attivo fino alla decisione del giudice sull'assegnazione, con tempi che dipendono dal tribunale competente.
Cosa succede se il conto pignorato non ha soldi sopra le soglie protette?
Se il saldo rientra interamente nelle soglie protette (il triplo dell'assegno sociale per gli accrediti pre-notifica, o il doppio più il minimo di 1.000 euro per la pensione accreditata dopo la notifica) oppure è negativo, non c'è nulla da trasferire al creditore in quel momento, ma la procedura resta comunque aperta per gli accrediti successivi soggetti al limite del quinto.
Il conto cointestato viene pignorato per intero?
In linea di principio no: il pignoramento dovrebbe colpire solo la quota del debitore, di norma il 50% su un conto cointestato a due persone. Esiste però anche un orientamento più rigoroso secondo cui la banca può rendere indisponibile l'intero rapporto cointestato fino alla decisione del giudice, ed è il cointestatario non debitore a dover chiedere lo svincolo della propria quota dimostrandone la titolarità.
Quando la banca sblocca il conto pignorato?
Il conto torna pienamente disponibile quando il giudice dichiara estinta la procedura, respinge la richiesta del creditore oppure dispone lo svincolo delle somme non pignorabili. Nel frattempo, le somme che restano sotto le soglie di legge sono comunque utilizzabili dal titolare del conto.
Cosa fare appena si riceve la notifica di un pignoramento sul conto corrente?
Conviene verificare subito la natura del credito, controllare che le soglie di impignorabilità siano state rispettate dalla banca e valutare con un avvocato, entro 20 giorni, se ci sono i presupposti per un'opposizione formale o sostanziale prima che il giudice decida sull'assegnazione delle somme.