
Última actualización:
Building Center es la inmobiliaria de CaixaBank y no debe confundirse con la empresa estadounidense de materiales de construcción del mismo nombre. Gestiona y vende viviendas, locales, oficinas y suelo que el banco ha ido adjudicándose por impago de hipotecas o por daciones en pago, con descuentos de hasta el 30% sobre precio de mercado y financiación directa a través de CaixaBank. En esta guía explicamos qué es exactamente, de dónde salen sus inmuebles, si es lo mismo que Servihabitat, quién gestiona hoy las visitas y el mantenimiento, cómo se compra un piso de su catálogo paso a paso y qué conviene vigilar antes de firmar nada.
¿Qué es Building Center?
Building Center es la sociedad inmobiliaria del Grupo CaixaBank encargada de gestionar, mantener, alquilar y vender los activos inmobiliarios que el banco acumula, principalmente viviendas, locales, oficinas y suelo procedentes de ejecuciones hipotecarias o de daciones en pago negociadas con clientes que no pudieron seguir pagando su hipoteca. No es una inmobiliaria independiente que compra y vende para terceros: es el brazo del banco que da salida comercial a su propia cartera de activos adjudicados, bajo criterios de rigor financiero y maximización de valor.
La compañía opera a través de un portal propio (buildingcenter.es) donde cualquier persona puede buscar vivienda por ubicación o número de referencia, filtrar entre compra y alquiler, y acceder directamente a un simulador de hipoteca de CaixaBank. El catálogo cubre prácticamente toda España, desde grandes capitales como Madrid, Barcelona o Valencia hasta localidades más pequeñas, con descuentos publicitados de hasta el 30% sobre el valor de mercado en parte de la cartera.
¿De dónde vienen las viviendas de Building Center?
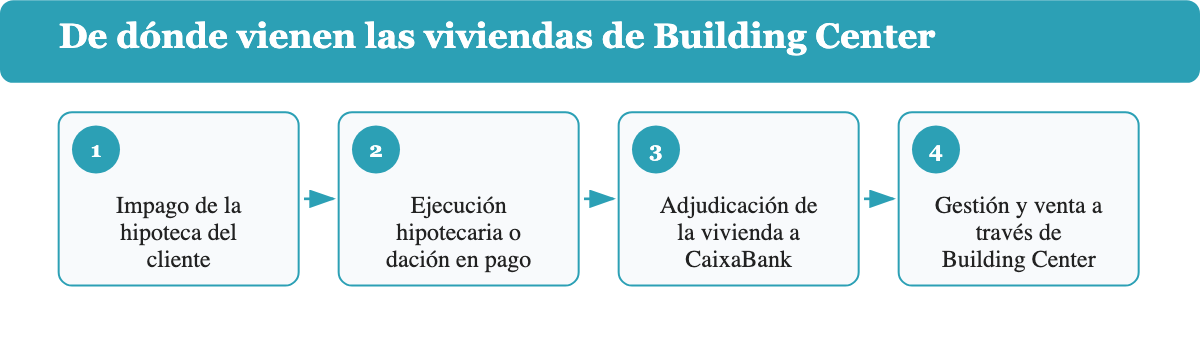
Los inmuebles de Building Center llegan a la cartera del banco por dos vías legales distintas. La primera es la ejecución hipotecaria: cuando un cliente deja de pagar su hipoteca durante un periodo prolongado, el banco puede iniciar un proceso judicial que termina con la adjudicación de la vivienda a la entidad. La segunda es la dación en pago: un acuerdo negociado en el que el propietario entrega voluntariamente la vivienda al banco para cancelar la deuda pendiente, evitando así el proceso judicial completo.
Una vez adjudicado, el inmueble pasa a formar parte de la cartera que Building Center gestiona en nombre de CaixaBank. Según la propia compañía, esa cartera combina un mix de vivienda residencial, naves industriales, suelo y una parte relevante de alquiler, incluyendo pisos arrendados en condiciones adaptadas a familias con dificultades económicas, dentro de lo que Building Center describe como su compromiso social. Esto significa que no todo el parque de Building Center está a la venta: una parte se mantiene en alquiler social o convencional.
¿Building Center es lo mismo que Servihabitat?
No, Building Center y Servihabitat no son la misma empresa, aunque durante años estuvieron muy vinculadas dentro del grupo CaixaBank. Building Center es la sociedad propietaria de los inmuebles: es quien figura como titular legal en las escrituras y quien decide qué sale a la venta o al alquiler. Servihabitat, en cambio, es un servicer o gestor inmobiliario cuya función tradicional ha sido comercializar y administrar activos por cuenta de terceros propietarios, no solo de CaixaBank.
Durante años, Servihabitat se encargó de comercializar buena parte del stock de Building Center. Eso cambió cuando CaixaBank vendió el 51% de Servihabitat a fondos de inversión externos, en una operación cerrada alrededor de 2013. Desde entonces, Servihabitat pasó a estar participada por inversores como Lone Star y TPG, y opera de forma independiente gestionando carteras de distintos propietarios, no solo las de CaixaBank. Building Center, por su parte, conservó los activos más recientes y ha ido trabajando con otros proveedores externos para comercializar y mantener su cartera, como se explica en el siguiente apartado.
¿Quién gestiona las visitas y el mantenimiento de los inmuebles?
Aunque Building Center es el propietario legal de los inmuebles, no es la empresa que normalmente atiende una visita o gestiona una incidencia de mantenimiento. Esa parte operativa la llevan proveedores externos contratados mediante concurso público. Según un comunicado oficial de CaixaBank de mayo de 2023, Building Center seleccionó a los siguientes proveedores para los tres años siguientes:
- Solvia-Intrum: gestiona la venta y el mantenimiento de la cartera, con un contrato inicial de tres años ampliable en 18 meses. Tras la adquisición de Haya Real Estate por parte de Solvia-Intrum, esta compañía pasó a ser la única encargada de venta y mantenimiento de los inmuebles de Building Center.
- Azzam: se ocupa de la gestión del alquiler, con un contrato de dos años ampliable en uno más, especializada en la gestión integral de activos residenciales en arrendamiento.
- Haya Real Estate: mantenía la cartera procedente de la antigua Bankia (antes de su fusión con CaixaBank), función que quedó absorbida por Solvia-Intrum tras la adquisición mencionada.
En la práctica, esto significa que si contactas por una vivienda del catálogo de Building Center, es muy probable que quien te atienda sea personal de Solvia-Intrum o de una agencia colaboradora, no del propio banco. Building Center sigue siendo el propietario y quien fija las condiciones de venta, pero la operativa diaria de visitas, llaves y mantenimiento está externalizada.
¿Cómo compro una vivienda de Building Center?
Comprar un inmueble del catálogo de Building Center sigue un proceso similar al de cualquier compraventa, pero con algunas particularidades propias de tratarse de vivienda adjudicada por un banco.
Los pasos, uno a uno
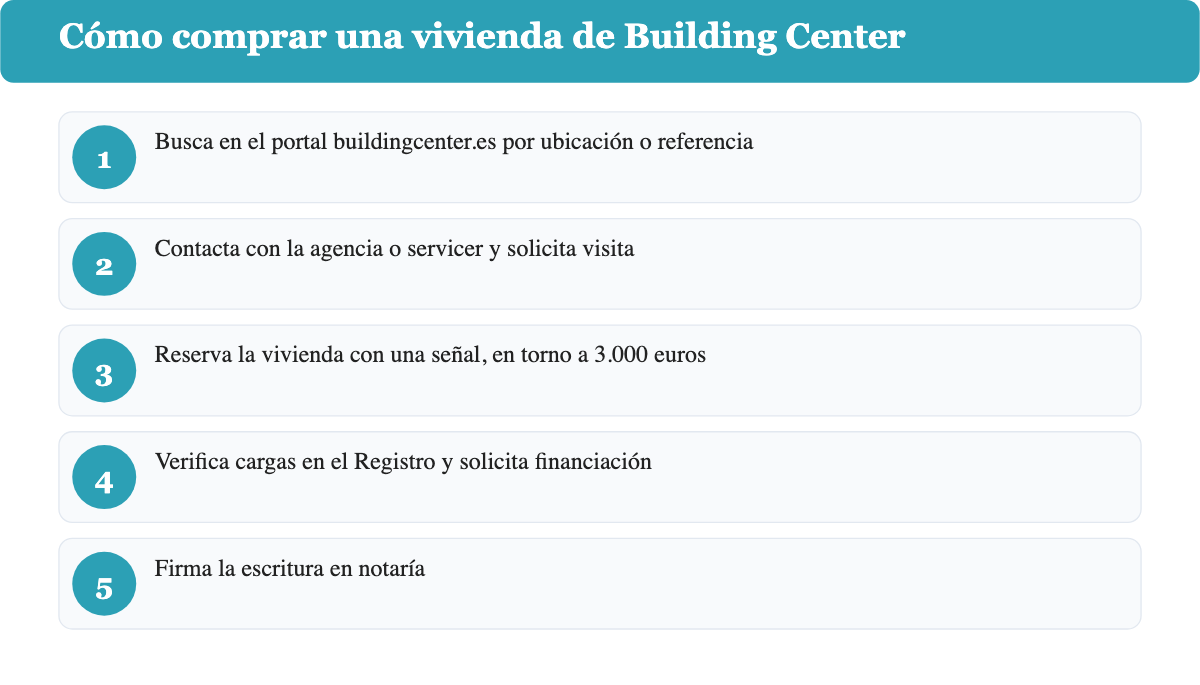
- Busca en el portal: entra en buildingcenter.es y filtra por ubicación, referencia o tipo de operación (compra o alquiler). También puedes encontrar parte del mismo catálogo a través de agencias colaboradoras o del portal Facilitea Casa de CaixaBank.
- Contacta y solicita visita: la ficha del inmueble suele incluir un teléfono o formulario de contacto de la agencia o servicer que lo gestiona (normalmente Solvia-Intrum). No siempre hay fotos completas o llaves disponibles de inmediato, así que puede haber algo de espera hasta concretar una visita.
- Reserva con una señal: si decides seguir adelante, se suele formalizar una reserva mediante el pago de una señal, cuyo importe ronda los 3.000 euros según experiencias de compradores, aunque no es una tarifa oficial fija y conviene confirmarlo por escrito con la agencia antes de pagar. Esta reserva prioriza tu solicitud frente a otros interesados en la misma vivienda.
- Verifica cargas y solicita financiación: antes de firmar nada en firme, comprueba en el Registro de la Propiedad que la vivienda está libre de cargas pendientes y solicita, si la necesitas, la simulación de hipoteca de CaixaBank u otra entidad.
- Firma en notaría: una vez confirmada la financiación y verificada la documentación, se procede a la firma de la escritura, igual que en cualquier compraventa.
Qué vigilar antes de firmar
Compradores que ya han pasado por el proceso, como los que comparten su experiencia en foros como Rankia, coinciden en varios puntos de atención:
- El mismo inmueble puede estar publicado simultáneamente por varias agencias distintas, y suele priorizarse a quien primero formaliza la reserva con el pago de la señal.
- No siempre hay llaves ni fotos actualizadas disponibles antes de la visita formal; a veces hay que esperar a que la agencia las gestione.
- El estado de las deudas asociadas a la vivienda (comunidad de propietarios, IBI, suministros) no siempre está claro desde el principio, y conseguir por escrito que estos recibos están al corriente de pago puede llevar tiempo. Es la queja más repetida entre compradores en plataformas de opiniones: recibir años después de la compra reclamaciones de deudas de comunidad que, según la escritura, la vivienda ya no debía tener.
- Conviene verificar tanto las cargas registrales como la existencia de cédula de habitabilidad o licencias municipales necesarias antes de comprometerse.
- Confirmar la aprobación de la financiación antes de pagar la señal reduce el riesgo de perder ese importe si la hipoteca finalmente no se concede.
Financiación: el papel de CaixaBank
Encontrar una vivienda en el catálogo de Building Center y conseguir la financiación para comprarla son dos procesos distintos, aunque están conectados. Building Center (o la agencia que gestiona el inmueble) decide si te vende o alquila la vivienda; CaixaBank, como entidad financiera, decide de forma independiente si te concede la hipoteca, sujeta a su propia evaluación de solvencia. Reservar una vivienda no garantiza que la financiación se apruebe automáticamente, por lo que conviene simular la hipoteca y tener una idea realista de las condiciones, y comparar con otras cuentas bancarias si necesitas domiciliar ingresos en una entidad distinta, antes de comprometer una señal.
La hipoteca Imagin para menores de 35 años
Para compradores primerizos de entre 18 y 35 años, CaixaBank ofrece a través de Imagin una hipoteca con financiación de hasta el 90% del valor de la vivienda, un porcentaje más alto que el habitual 80% de la mayoría de hipotecas estándar en España. La disponibilidad exacta y las condiciones dependen de convenios regionales y de la aprobación crediticia individual, así que el porcentaje máximo no está garantizado para todos los solicitantes ni en todas las comunidades autónomas.
Preguntas frecuentes
¿Es Building Center una inmobiliaria de fiar?
Building Center forma parte del Grupo CaixaBank, una entidad financiera regulada, por lo que operar a través de su portal es seguro en cuanto a la titularidad legal de los inmuebles. Las incidencias que reportan algunos compradores tienen que ver más con la lentitud administrativa de los servicers externos (documentación, llaves, respuestas) que con la fiabilidad del propietario.
¿Qué opiniones y reseñas tiene Building Center?
Las reseñas de compradores en plataformas independientes son mayoritariamente negativas: en GoWork, por ejemplo, la compañía acumula una valoración media de 1,8 sobre 5 en torno a 70 reseñas. Las quejas más repetidas coinciden con las advertencias de esta guía: deudas de comunidad de propietarios que aparecen después de la compra pese a que la escritura dice que la vivienda estaba libre de cargas, trámites lentos y falta de respuesta ante incidencias. Antes de comprar, conviene tomarse en serio la verificación de cargas del apartado anterior precisamente por este historial de reclamaciones.
¿Comprar una vivienda de Building Center es igual que una compraventa normal?
En lo esencial sí: hay una reserva, una verificación de cargas, una financiación y una firma en notaría, igual que en cualquier compraventa entre particulares. La diferencia principal está en la gestión operativa, que corre a cargo de servicers externos como Solvia-Intrum, y en algunos plazos administrativos que pueden ser algo más largos.
¿La señal que pido para reservar una vivienda es reembolsable?
No hay una política única publicada al respecto. Conviene pedir por escrito a la agencia o servicer que gestiona la vivienda las condiciones exactas de la reserva antes de pagar cualquier importe, incluyendo en qué casos se devuelve la señal.
¿Necesito ser cliente de CaixaBank para comprar una vivienda de Building Center?
No es obligatorio. Puedes visitar y reservar cualquier inmueble del catálogo sin ser cliente de CaixaBank, y financiar la compra con la entidad que prefieras. Ahora bien, si optas por la financiación de CaixaBank, como la hipoteca Imagin para menores de 35 años, tendrás que pasar por su proceso habitual de aprobación crediticia.
¿Building Center y Servihabitat pertenecen a la misma empresa?
No. Building Center sigue siendo del Grupo CaixaBank. Servihabitat dejó de estar controlada por CaixaBank tras la venta de una participación mayoritaria a fondos externos, entre ellos Lone Star y TPG, y hoy opera de forma independiente gestionando carteras de distintos propietarios.
¿Dónde puedo buscar el catálogo completo de Building Center?
El catálogo se puede consultar directamente en buildingcenter.es, filtrando por ubicación, referencia o tipo de operación. Parte del mismo stock también aparece en el portal Facilitea Casa de CaixaBank y en agencias inmobiliarias colaboradoras repartidas por toda España.