
NIBC Termijndeposito: review en ervaringen 2026
Laatst bijgewerkt: 15.10.2026
Inhoud
Samenvatting
Het NIBC Termijndeposito biedt een vaste rente die duidelijk hoger ligt dan bij de meeste grootbanken, met looptijden van drie maanden tot tien jaar en tarieven van 2,01% tot 3,11%, waarbij de rentes op zes, negen en twaalf maanden tijdelijk extra verhoogd zijn. Het product past goed bij spaarders die een vast bedrag voor een bepaalde periode kunnen missen en al een NIBC spaarrekening hebben of willen openen, maar wie flexibiliteit nodig heeft, zoekt beter elders.
Voordelen
- Hogere rente dan grootbanken, tot 3,11% bij tien jaar looptijd
- Tijdelijk extra verhoogde rente op zes, negen en twaalf maanden
- Keuze uit zeven looptijden van drie maanden tot tien jaar
- Deposito valt volledig onder het Nederlandse DGS tot 100.000 euro
- Volledig online af te sluiten zonder bezoek aan een kantoor
Nadelen
- Geld is niet vrij opneembaar tijdens de looptijd, behalve binnen de 14-daagse bedenktijd of bij een beperkte set noodsituaties
- Vereist eerst een NIBC spaarrekening voordat je een deposito kunt openen
- Kortere looptijden leveren een merkbaar lagere rente op dan de langere
- Geen dagelijks toegankelijke spaarrekening naast het termijndeposito
Voorwaarden in detail
| Rente op spaarrekening | Spaarrekening 1,55 %, Kwartaalspaarrekening 1,60 % (vrij opneembaar); termijndeposito 2,01 % (3 maanden), 2,56 % (6 maanden, actietarief), 2,61 % (9 maanden, actietarief), 2,86 % (1 jaar, actietarief), 2,61 % (2 jaar), 2,71 % (3-9 jaar), 3,11 % (10 jaar); vaste rente, niet vrij opneembaar, tarief gecontroleerd 07-10-2026 |
| Depositogarantie | 100.000 |
| Online rekeningopening | ✓ |
| Welkomstbonus | – |
| Gezamenlijke rekening | – |
| Roodstandrente | – |
| Spaarrekening | – |
| Beoordeling | 3.0 /5 |
Rente vergeleken
De effectieve jaarrente direct vergeleken met de alternatieven.
In beeld
Wat is het NIBC Termijndeposito en voor wie is het geschikt?
NIBC Bank is een Nederlandse bank met een bankvergunning van De Nederlandsche Bank (DNB) en staat onder toezicht van DNB en de Autoriteit Financiele Markten (AFM). De bank is in 1945 opgericht voor de financiering van de wederopbouw na de Tweede Wereldoorlog en heeft sindsdien meerdere keren van naam en eigenaar gewisseld, voordat het de huidige naam NIBC kreeg. Het Termijndeposito is een van de kernspaarproducten: een vaste rente voor een vaste looptijd, zonder verrassingen achteraf.
Dit product past bij spaarders die een concreet bedrag beschikbaar hebben dat ze de komende maanden of jaren niet nodig hebben. Denk aan iemand die net een erfenis heeft ontvangen, of een ondernemer die tijdelijk overtollige liquiditeit wil parkeren met een voorspelbaar rendement. De looptijden lopen van drie maanden tot tien jaar, zodat je de einddatum kunt afstemmen op een verwachte uitgave. Het hoeft niet deze aanbieder te zijn: we zetten de beste alternatieven voor Raisin op een rij.
Voor wie is dit product niet geschikt? Spaarders die direct toegang tot hun geld willen houden, moeten hier niet aan beginnen: tussentijds opnemen is in de praktijk niet mogelijk (zie hieronder voor de enkele uitzonderingen). Wie nog geen noodfonds heeft opgebouwd, kan beter eerst een vrij opneembare spaarrekening vullen voordat ze nadenken over een termijndeposito. We plaatsen de aanbieders in context in deze vergelijking: ING of ABN AMRO.
De rente van het NIBC Termijndeposito: van 2,01% tot 3,11% per looptijd
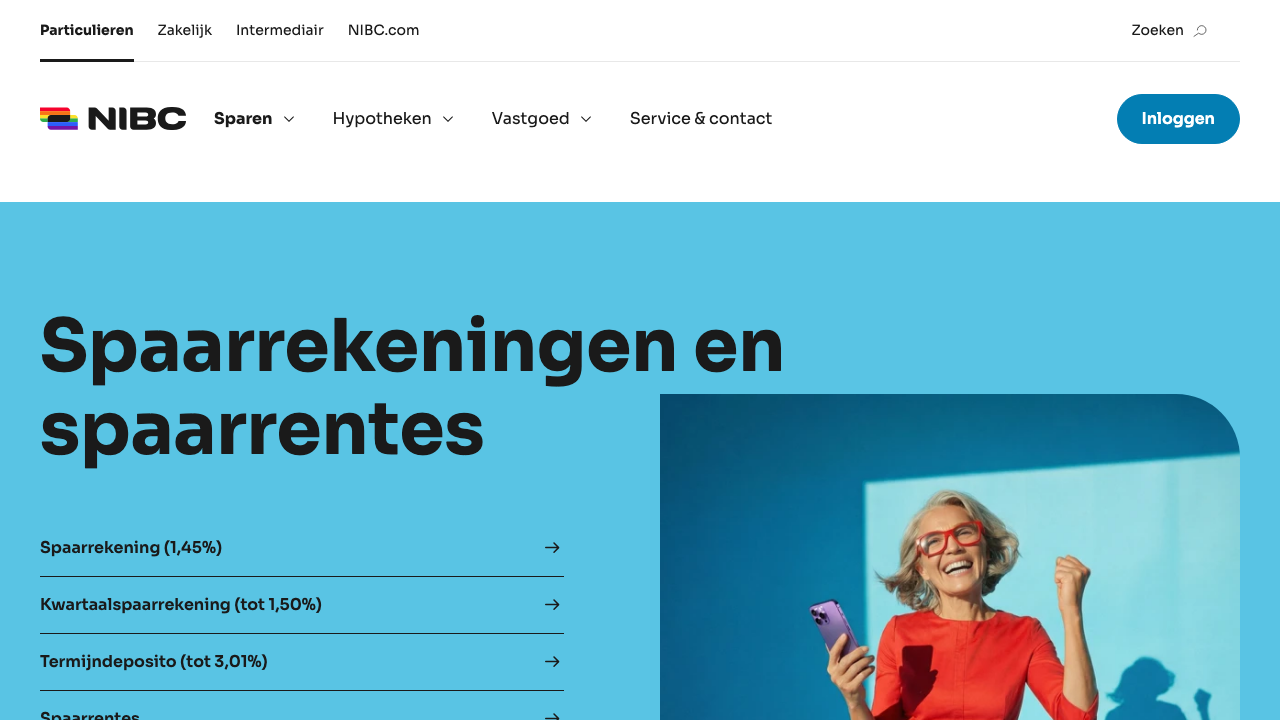
De rente op het NIBC Termijndeposito staat bij afsluiting vast voor de gekozen looptijd en loopt uiteen van 2,01% bij drie maanden tot 3,11% bij tien jaar (actuele NIBC-tarieven, gecontroleerd op de officiele NIBC-rentepagina). NIBC geeft van 6 tot en met 20 oktober 2026 een tijdelijke, verhoogde actie-rente op de looptijden van zes, negen en twaalf maanden: deze NIBC-actie zorgt voor een hoger tarief dan de reguliere lijn. Check de NIBC-website na die datum, want de actietarieven kunnen dan wijzigen. Tot die tijd zijn deze drie looptijden bij NIBC aantrekkelijker dan de reguliere twee- en meerjaarstarieven, een volgorde die je bij de meeste banken niet ziet.
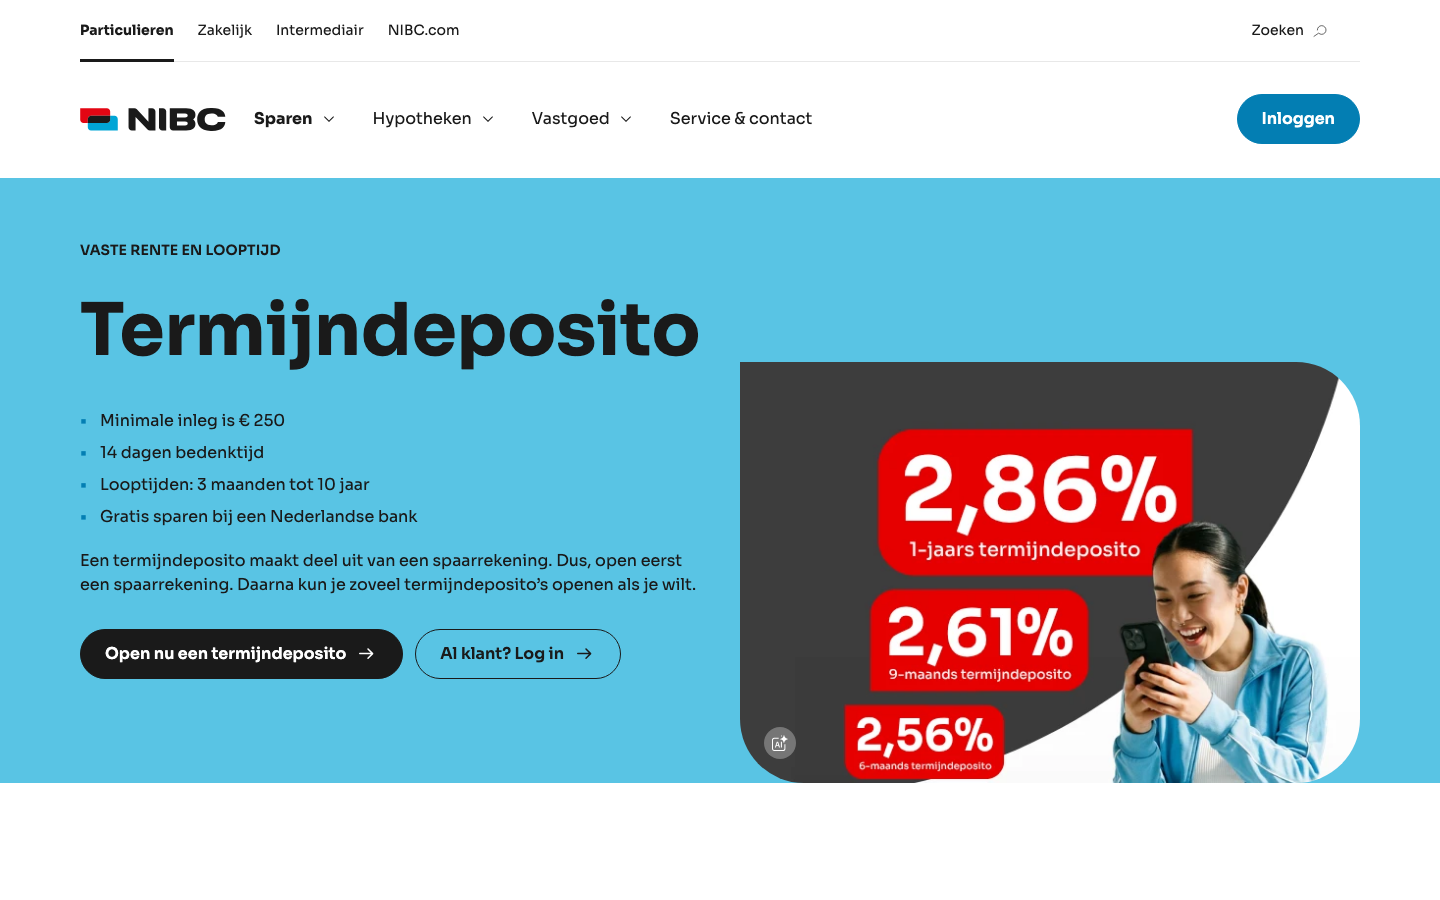
- NIBC Termijndeposito, looptijd 3 maanden: 2,01% rente, geen actietarief
- NIBC Termijndeposito, looptijd 6 maanden: 2,56% rente, tijdelijke actie-rente van NIBC
- NIBC Termijndeposito, looptijd 9 maanden: 2,61% rente, tijdelijke actie-rente van NIBC
- NIBC Termijndeposito, looptijd 1 jaar: 2,86% rente, tijdelijke actie-rente van NIBC
- NIBC Termijndeposito, looptijd 2 jaar: 2,61% rente, reguliere tarief
- NIBC Termijndeposito, looptijd 3 tot 9 jaar: 2,71% rente, reguliere tarief
- NIBC Termijndeposito, looptijd 10 jaar: 3,11% rente, de hoogste van NIBC's deposito-aanbod
Er zijn geen instapkosten, geen beheerskosten en geen kosten voor het aanhouden van het deposito. Bij looptijden tot en met een jaar ontvang je de rente aan het einde van de looptijd. Bij looptijden van twee tot tien jaar wordt de rente jaarlijks uitgekeerd in plaats van pas aan het eind, wat relevant is als je het rendement tussentijds wilt gebruiken. Omdat de promotierentes geen vermelde einddatum hebben, kan de verhouding tussen de kortere en langere looptijden wijzigen: controleer de actuele tarieven op de NIBC-website voordat je een keuze vastlegt.
Na afloop van de looptijd wordt het depositobedrag inclusief rente overgemaakt naar je gekoppelde NIBC Spaarrekening. Er is geen automatische verlenging tegen dezelfde voorwaarden; je moet zelf opnieuw een keuze maken als je nogmaals een termijndeposito wilt afsluiten.
Voorwaarde vooraf: je hebt al een NIBC Spaarrekening nodig
Een veelgemaakte misvatting is dat je het Termijndeposito als los product kunt openen. Dat is niet zo: NIBC vereist dat je eerst een NIBC (Kwartaal)spaarrekening hebt, voordat je daarbinnen een of meer termijndeposito's kunt afsluiten. De rente op die reguliere Spaarrekening is op dit moment 1,55%, vrij opneembaar en zonder minimuminleg; de rente wordt maandelijks uitgekeerd. Zodra die rekening actief is, kun je zoveel termijndeposito's openen als je wilt, telkens vanuit het saldo op die spaarrekening.
Voor het openen van die onderliggende spaarrekening heb je een geldig e-mailadres, een geldig paspoort of identiteitskaart, een mobiel telefoonnummer en een betaalrekening bij een Nederlandse bank nodig. Een zakelijke rekening wordt niet geaccepteerd voor dit doel.
Het openen van een NIBC Termijndeposito: stap voor stap
De aanvraag verloopt volledig online. Je identificeert je door een foto van een geldig paspoort of identiteitskaart te uploaden; een rijbewijs accepteert NIBC niet als identiteitsbewijs. NIBC controleert de gegevens doorgaans binnen een werkdag. Dit identificatiemoment hoort bij het openen van de onderliggende spaarrekening; zodra die rekening actief is, open je het deposito zelf met een paar klikken vanuit internetbankieren.
Je kiest de gewenste looptijd en het bedrag, en maakt dit over vanuit je NIBC Spaarrekening. Er geldt een minimuminleg van 250 euro per termijndeposito. Zorg dat je het bedrag werkelijk kunt missen gedurende de gehele looptijd, want tussentijds opnemen is in de praktijk niet mogelijk.
Tussentijds opnemen: wanneer het wel en niet kan
Binnen 14 dagen na het openen van een termijndeposito kun je zonder opgaaf van reden alsnog annuleren via de zogenoemde "openbreken"-procedure van NIBC. Dat is een wettelijke bedenktijd, geen algemene mogelijkheid om op elk moment te stoppen.
Na die 14 dagen is tussentijds opnemen alleen mogelijk in een beperkt aantal noodsituaties die zich hebben voorgedaan na het afsluiten van het deposito: echtscheiding of ontbinding van een geregistreerd partnerschap, werkloosheid (WW-uitkering), arbeidsongeschiktheid, of een schuldsaneringstraject onder de WSNP. NIBC beoordeelt een dergelijk verzoek per geval op basis van de aangeleverde documenten; bij goedkeuring brengt de bank geen kosten in rekening. Buiten deze uitzonderingen blijft het bedrag voor de volledige looptijd vastgezet. Dat is een duidelijker en voor de klant gunstiger regeling dan de generieke "boete of rentekorting bij vroegtijdige opname" die bij veel andere aanbieders geldt, maar het blijft wel een harde voorwaarde: wie twijfelt of het geld nodig is, kan beter een kortere looptijd kiezen of het bedrag op de vrij opneembare Spaarrekening laten staan.
Veiligheid: het Nederlandse depositogarantiestelsel en de positie van NIBC
NIBC valt onder het Nederlandse Depositogarantiestelsel (DGS), beheerd door De Nederlandsche Bank. Dit stelsel garandeert tegoeden tot 100.000 euro per rekeninghouder per instelling. Bij gezamenlijke rekeningen geldt dit bedrag per persoon, met een tijdelijke verhoging tot 200.000 euro bij bijzondere situaties zoals de verkoop van een woning of een erfenis, voor een periode van maximaal drie maanden.
NIBC Bank N.V. is een vergunde Nederlandse bank die onder toezicht staat van DNB als prudentieel toezichthouder en de AFM als gedragstoezichthouder. De bank richt zich tegenwoordig op spaargeld en hypotheken voor particulieren, naast zakelijke financiering.
Wie meer dan 100.000 euro wil stallen, loopt bij NIBC een risico op het meerdere boven die grens. In dat geval is spreiden over meerdere instellingen de logische stap. Platforms zoals Raisin bieden toegang tot meerdere Europese banken via een enkele interface, wat dat spreiden vereenvoudigt, al valt een deposito bij een buitenlandse partnerbank dan onder het garantiestelsel van dat land in plaats van het Nederlandse.
Reputatie en ervaringen van klanten
De ervaringen die klanten online delen over het NIBC Termijndeposito zijn overwegend consistent in thema's, zowel positief als kritisch. In onze test verliep de identificatie via een foto van het identiteitsbewijs vlot. Het dashboard is sober maar overzichtelijk.
Terugkerende positieve punten betreffen de transparantie van het product: geen verborgen kosten, de rente staat bij afsluiting vast, en er is geen agressieve upsell. De rente ligt op meerdere looptijden merkbaar hoger dan wat de grootbanken als ING, Rabobank of ABN AMRO bieden, wat voor veel klanten de primaire reden is om bij NIBC te kiezen.
Terugkerende kritiek richt zich op de beperkte communicatie gedurende de looptijd en de afwezigheid van een volwaardige app. Klanten melden dat ze na het openen van het deposito nauwelijks contact hebben met de bank, ook al is dat feitelijk precies wat bij een termijndeposito hoort. Wie gewend is aan de dynamische interface van een neobank, zal het NIBC-platform sober vinden.
Belasting op de rente in Nederland: box 3 in de praktijk
Nederlandse spaarders hebben te maken met het box 3-stelsel. De rente die je ontvangt op een termijndeposito valt niet onder box 1 als arbeidsinkomen, maar het spaartegoed zelf telt mee voor de vermogensrendementsheffing in box 3. De Belastingdienst hanteert een fictief rendement op spaargeld, dat jaarlijks wordt vastgesteld op basis van de gemiddeld gerealiseerde rente in het voorgaande jaar. Er geldt een heffingsvrij vermogen dat jaarlijks door de Belastingdienst wordt vastgesteld; check de actuele drempel voor het lopende belastingjaar op de site van de Belastingdienst, want dit bedrag verandert van jaar tot jaar.
NIBC houdt zelf geen bronbelasting in op de rente. De uitbetaalde rente bruto is wat er op je rekening verschijnt; je bent zelf verantwoordelijk voor de aangifte via de jaarlijkse belastingaangifte. Voor spaarders met een substantieel vermogen kan het verstandig zijn een belastingadviseur te raadplegen, met name omdat het box 3-stelsel nog in juridische onzekerheid verkeert na de Hoge Raad-uitspraken van de afgelopen jaren.
Eindoordeel: voor wie is het NIBC Termijndeposito de juiste keuze?
Het NIBC Termijndeposito is een solide, no-nonsense spaarkeuze voor Nederlandse spaarders die een concreet bedrag voor een vaste periode willen vastleggen tegen een rente die op de meeste looptijden duidelijk boven het gemiddelde van de grootbanken ligt, tot 3,11% bij tien jaar en met tijdelijk verhoogde tarieven tot 2,86% op kortere looptijden. De bescherming via het Nederlandse DGS tot 100.000 euro en het toezicht van DNB en de AFM geven een stevige basis.
Dit product is de juiste keuze als je weet wanneer je het geld weer nodig hebt, als je niet tussentijds wil opnemen, en als je al een NIBC Spaarrekening hebt of wilt openen om toegang te krijgen tot het deposito. Houd er rekening mee dat de huidige hogere tarieven op zes, negen en twaalf maanden een tijdelijke promotie zijn zonder bekende einddatum.
Het is niet de juiste keuze als je flexibiliteit nodig hebt buiten de wettelijke 14-daagse bedenktijd en de beperkte noodsituatie-uitzonderingen om, of als je boven de 100.000 euro wil sparen zonder te spreiden. Wie hogere rentes zoekt buiten Nederland, kan via Raisin toegang krijgen tot deposito's van Europese banken, hoewel dan het garantiestelsel van het betreffende land van toepassing is. Voor spaarders die houden van eenvoud, zekerheid en een eerlijke rente zonder gedoe, levert NIBC precies wat het belooft.
Hoe veilig is NIBC Termijndeposito?
NIBC Termijndeposito vergeleken met alternatieven
Directe vergelijking van de belangrijkste voorwaarden met de sterkste concurrenten in de markt.
 NIBC TermijndepositoBeoordeeld | Trade Republic Spaarrekening | Raisin (WeltSparen) Spaarplatform | Openbank Open Spaarrekening | |
| Beoordeling | 3.0 /5 | 4.0 /5 | 4.0 /5 | 3.0 /5 |
| Rente op spaarrekening | Spaarrekening 1,55 %, Kwartaalspaarrekening 1,60 % (vrij opneembaar); termijndeposito 2,01 % (3 maanden), 2,56 % (6 maanden, actietarief), 2,61 % (9 maanden, actietarief), 2,86 % (1 jaar, actietarief), 2,61 % (2 jaar), 2,71 % (3-9 jaar), 3,11 % (10 jaar); vaste rente, niet vrij opneembaar, tarief gecontroleerd 07-10-2026 | 3,00 % (tot 50.000 EUR, alleen nieuwe klanten); daarboven en voor bestaande klanten 2,50 % (ECB-gekoppeld basistarief, sinds 16-09-2026) | tot 3,05% (variabele rekeningen, tarief gecontroleerd 07-10-2026); tot 3,90% (termijndeposito's via partnerbanken, tarief gecontroleerd 14-10-2026 op raisin.com/nl-nl) | 2,25 % (standaard, vrij opneembaar, tot 300.000 EUR); welkomstrente 3,10 % eerste 6 maanden voor nieuwe klanten (tot 1.000.000 EUR), tarief gecontroleerd 07-10-2026 |
| Depositogarantie | 100.000 | 100.000 | 100.000 | 100.000 |
| Online rekeningopening | ✓ | ✓ | ✓ | ✓ |
| Welkomstbonus | – | – | – | – |
| Gezamenlijke rekening | – | – | – | – |
| Roodstandrente | – | – | – | – |
| Spaarrekening | – | – | – | – |
Hoe wij beoordelen
Over de auteur
Veelgestelde vragen
Het product is beschikbaar voor particulieren met een Nederlandse bankrekening en een geldig DigiD. U dient meerderjarig te zijn en woonachtig in Nederland. Zakelijke klanten vallen buiten het toepassingsgebied van dit specifieke deposito.
NIBC rekent geen kosten voor het openen of aanhouden van het termijndeposito. De rente die u ontvangt is het nettoresultaat van de gekozen looptijd, zonder verborgen administratiekosten of jaarlijkse beheervergoedingen.
NIBC valt onder het DGS (Depositogarantiestelsel), het Nederlandse garantiestelsel. Uw deposito is beschermd tot 100.000 euro per persoon, onder toezicht van de DNB en de AFM. Dit geldt ongeacht de gekozen looptijd.
U opent het deposito volledig online via de website van NIBC. U heeft een DigiD nodig voor de identiteitsverificatie en een Nederlandse betaalrekening op uw naam. Het proces duurt gemiddeld een kwartiertje en vereist geen bezoek aan een kantoor.
NIBC is een vergunde Nederlandse bank onder toezicht van de DNB en de AFM. In onze test zijn er geen signalen die op onveiligheid wijzen. De DGS-dekking tot 100.000 euro biedt een extra zekerheidslaag voor het geval de bank in zwaar weer komt.
De rente zelf wordt in Nederland niet apart belast als inkomen, maar de waarde van het deposito telt mee in box 3 van de inkomstenbelasting. U betaalt belasting over een fictief rendement op uw vermogen boven de heffingsvrije drempel. De exacte impact hangt af van uw totale vermogenssituatie.