
Quando il titolare di un conto corrente muore, il conto entra a far parte del suo patrimonio ereditario e la banca lo blocca non appena riceve comunicazione del decesso. Il blocco non è una punizione: serve a evitare che qualcuno prelevi somme prima che gli eredi siano stati identificati con certezza. Il conto resta congelato fino a quando gli eredi non presentano alla banca la documentazione che li identifica, e nei casi in cui è dovuta, fino alla dichiarazione di successione. Le regole cambiano in modo significativo se il conto era a intestatario unico o cointestato, e se era a firma congiunta o disgiunta: i prossimi paragrafi spiegano ogni caso con i documenti, i tempi e le tasse da aspettarsi.
Cosa succede al conto corrente dopo il decesso del titolare
Il saldo del conto, insieme ai titoli, ai depositi e agli altri rapporti che il defunto aveva con la banca, entra a far parte dell'eredità. Viene diviso tra gli eredi secondo le regole della successione legittima o testamentaria, non secondo criteri decisi dalla banca stessa. Quest'ultima si limita infatti a verificare la documentazione che le viene presentata, bloccando il conto fino a quel momento senza entrare nel merito di chi abbia effettivamente diritto alle somme.
Il blocco avviene su base normativa, non per scelta della singola filiale: l'art. 1834 del codice civile regola il deposito di somme di denaro in banca, e la prassi bancaria ne deriva l'obbligo di congelare il rapporto appena arriva la notizia del decesso, anche per rispettare gli obblighi di adeguata verifica antiriciclaggio.
Chi deve comunicare il decesso alla banca sono normalmente gli eredi o chi ne fa le veci; prima si avvisa la banca, prima parte la procedura di sblocco.
Conto con intestatario unico: blocco e sblocco
Se il conto era a nome di una sola persona, l'intero saldo entra nel patrimonio ereditario indiviso. Non c'è alcuna quota da separare per un cointestatario, un aspetto che semplifica la situazione rispetto a un conto cointestato. Gli eredi devono:
- comunicare il decesso alla banca portando il certificato di morte;
- farsi riconoscere come eredi tramite la documentazione descritta nella sezione successiva;
- attendere che la banca apra e chiuda la pratica di successione interna prima di poter movimentare il conto.
Nel frattempo, carte di debito, carnet di assegni e altri strumenti di pagamento collegati al conto del defunto devono essere restituiti o bloccati: continuare a usarli dopo il decesso, anche da parte di un familiare con delega, non è consentito.
Conto cointestato: firma congiunta o disgiunta, cosa cambia
Quando il conto era cointestato, la prima cosa da verificare è se la firma era congiunta o disgiunta: la risposta cambia completamente cosa può fare chi resta in vita.
Firma congiunta: il conto resta bloccato per tutti
Con firma congiunta, ogni operazione richiedeva il consenso di entrambi i cointestatari anche mentre erano in vita. Dopo il decesso di uno di loro, la banca blocca l'intero conto, incluso l'altro cointestatario ancora vivo, finché gli eredi del defunto non vengono identificati e la pratica di successione sulla quota del defunto non è risolta. Solo a quel punto il cointestatario superstite torna a operare, insieme agli eredi per la parte che spetta a loro.
Firma disgiunta: il cointestatario superstite continua a operare
Con firma disgiunta, ciascun cointestatario poteva operare da solo anche prima del decesso. Dopo la morte di uno dei due, la prassi bancaria più comune è che la banca blocchi solo la quota del defunto, lasciando al cointestatario superstite piena e autonoma disponibilità della propria quota. In base all'art. 1854 del codice civile, le quote dei cointestatari si presumono uguali tra loro, ma è una presunzione che si può superare con prove concrete, per esempio dimostrando che le somme versate sul conto provenivano quasi per intero da uno solo dei due titolari. In pratica questo significa che un conto cointestato genitore e figlio, alimentato quasi solo dal genitore, non si divide automaticamente a metà se si riesce a dimostrarlo.
Non esiste invece una base giuridica certa per sostenere che il cointestatario disgiunto superstite possa prelevare l'intero saldo e poi regolare i conti direttamente con gli eredi senza passare dalla banca: questa tesi circola online con il richiamo a una presunta sentenza di Cassazione del 2021, ma senza indicarne il numero, e per questo non viene trattata qui come un diritto certo. Chi si trova in questa situazione dovrebbe rivolgersi alla propria banca o a un professionista prima di agire.
Documenti necessari per sbloccare il conto corrente
Per sbloccare un conto corrente dopo un decesso servono, nella maggior parte dei casi, due set di documenti distinti, che spesso vengono confusi tra loro.
Per informare la banca del decesso e farsi riconoscere come eredi:
- il certificato di morte, o l'estratto dell'atto di morte;
- la dichiarazione sostitutiva dell'atto di notorietà (il cosiddetto "atto notorio"), che si richiede in Comune o si autocertifica con le forme di legge e che attesta chi sono gli eredi, l'eventuale esistenza di un testamento e la composizione del nucleo familiare;
- un documento d'identità di chi presenta la richiesta e, se disponibile, il codice fiscale del defunto;
- l'IBAN su cui destinare le somme, se gli eredi chiedono il trasferimento invece della sola voltura.
Per far effettivamente sbloccare le somme, quando la dichiarazione di successione è dovuta (vedi sezione successiva):
- la ricevuta di presentazione della dichiarazione di successione all'Agenzia delle Entrate, in forma cartacea o telematica.
Quando l'eredità rientra nei casi di esonero dall'obbligo di dichiarazione (vedi sotto), la banca si accontenta solitamente della sola dichiarazione sostitutiva dell'atto di notorietà, salvo importi molto elevati, per cui alcuni istituti chiedono comunque una dichiarazione di successione anche se la legge non la imporrebbe. Conviene sempre chiedere per scritto alla propria filiale l'elenco esatto dei documenti richiesti, perché le prassi interne variano da banca a banca.
Come scoprire tutti i conti del defunto: l'Anagrafe dei rapporti finanziari
Se gli eredi non sanno con certezza quanti conti, depositi o cassette di sicurezza il defunto avesse, possono rivolgersi all'Anagrafe dei rapporti finanziari, una banca dati dell'Agenzia delle Entrate che raccoglie tutti i rapporti bancari e finanziari intestati a una persona. Per ottenerne l'elenco occorre:
- presentare un'istanza formale all'Agenzia delle Entrate, corredata dalla prova della qualità di erede (lo stesso atto notorio o la dichiarazione di successione già citati sopra);
- allegare il certificato di morte e un documento d'identità di chi presenta la richiesta;
- attendere la risposta dell'Agenzia, che restituisce l'elenco dei rapporti risultanti, non i relativi saldi o movimenti (quelli si richiedono poi singolarmente alle banche indicate nell'elenco).
Un errore o un'omissione nell'istanza può allungare i tempi di risposta di alcuni mesi, quindi conviene farsi assistere da un notaio o da un commercialista per questo passaggio, soprattutto quando si sospetta l'esistenza di conti presso istituti mai comunicati dal defunto in vita.
Dichiarazione di successione: quando è obbligatoria e quando si è esonerati
La dichiarazione di successione va presentata all'Agenzia delle Entrate entro 12 mesi dalla data del decesso, che coincide con la data di apertura della successione.
Non è invece obbligatorio presentarla quando si verificano insieme tutte queste condizioni:
- l'eredità passa al coniuge (o alla parte di un'unione civile) e/o ai parenti in linea retta del defunto (figli, genitori, nipoti in linea retta);
- il valore complessivo dell'attivo ereditario non supera 100.000 euro;
- l'eredità non comprende immobili o diritti reali immobiliari.
L'esonero dalla dichiarazione di successione è il punto che quasi nessuna guida online spiega con chiarezza, ma è decisivo per la maggior parte delle famiglie: un conto corrente con un saldo modesto, lasciato al coniuge o ai figli e senza altri beni immobili, spesso non richiede alcuna dichiarazione di successione. In questi casi la banca sblocca il conto sulla base della sola documentazione che identifica gli eredi.
Se una qualsiasi di queste tre condizioni non è soddisfatta, la dichiarazione va presentata comunque, anche quando non risulta un'imposta da versare perché si resta sotto le franchigie descritte nel paragrafo seguente: in quel caso si parla di dichiarazione "di esonero" dall'imposta, non di esonero dalla dichiarazione stessa.
Tassa di successione sul conto corrente: aliquote e franchigie
Quando è dovuta, l'imposta sulle successioni si calcola sul valore netto dell'intera eredità, non sul singolo conto corrente: il saldo del conto si somma agli altri beni (immobili, titoli, altri conti) e da questo totale si sottraggono gli eventuali debiti del defunto, compresi mutui e prestiti residui. Solo sulla parte che supera la franchigia spettante a ciascun erede si applica l'aliquota.
Le aliquote e le franchigie per erede attualmente in vigore sono:
| Erede | Aliquota | Franchigia per erede |
|---|---|---|
| Coniuge e figli (o altri parenti in linea retta) | 4% | 1.000.000 euro |
| Fratelli e sorelle | 6% | 100.000 euro |
| Altri parenti fino al 4° grado e affini | 6% | nessuna |
| Altri soggetti (conviventi, amici, estranei) | 8% | nessuna |
| Erede con handicap grave (L. 104/92, art. 3 comma 3) | aliquota della propria fascia | 1.500.000 euro |
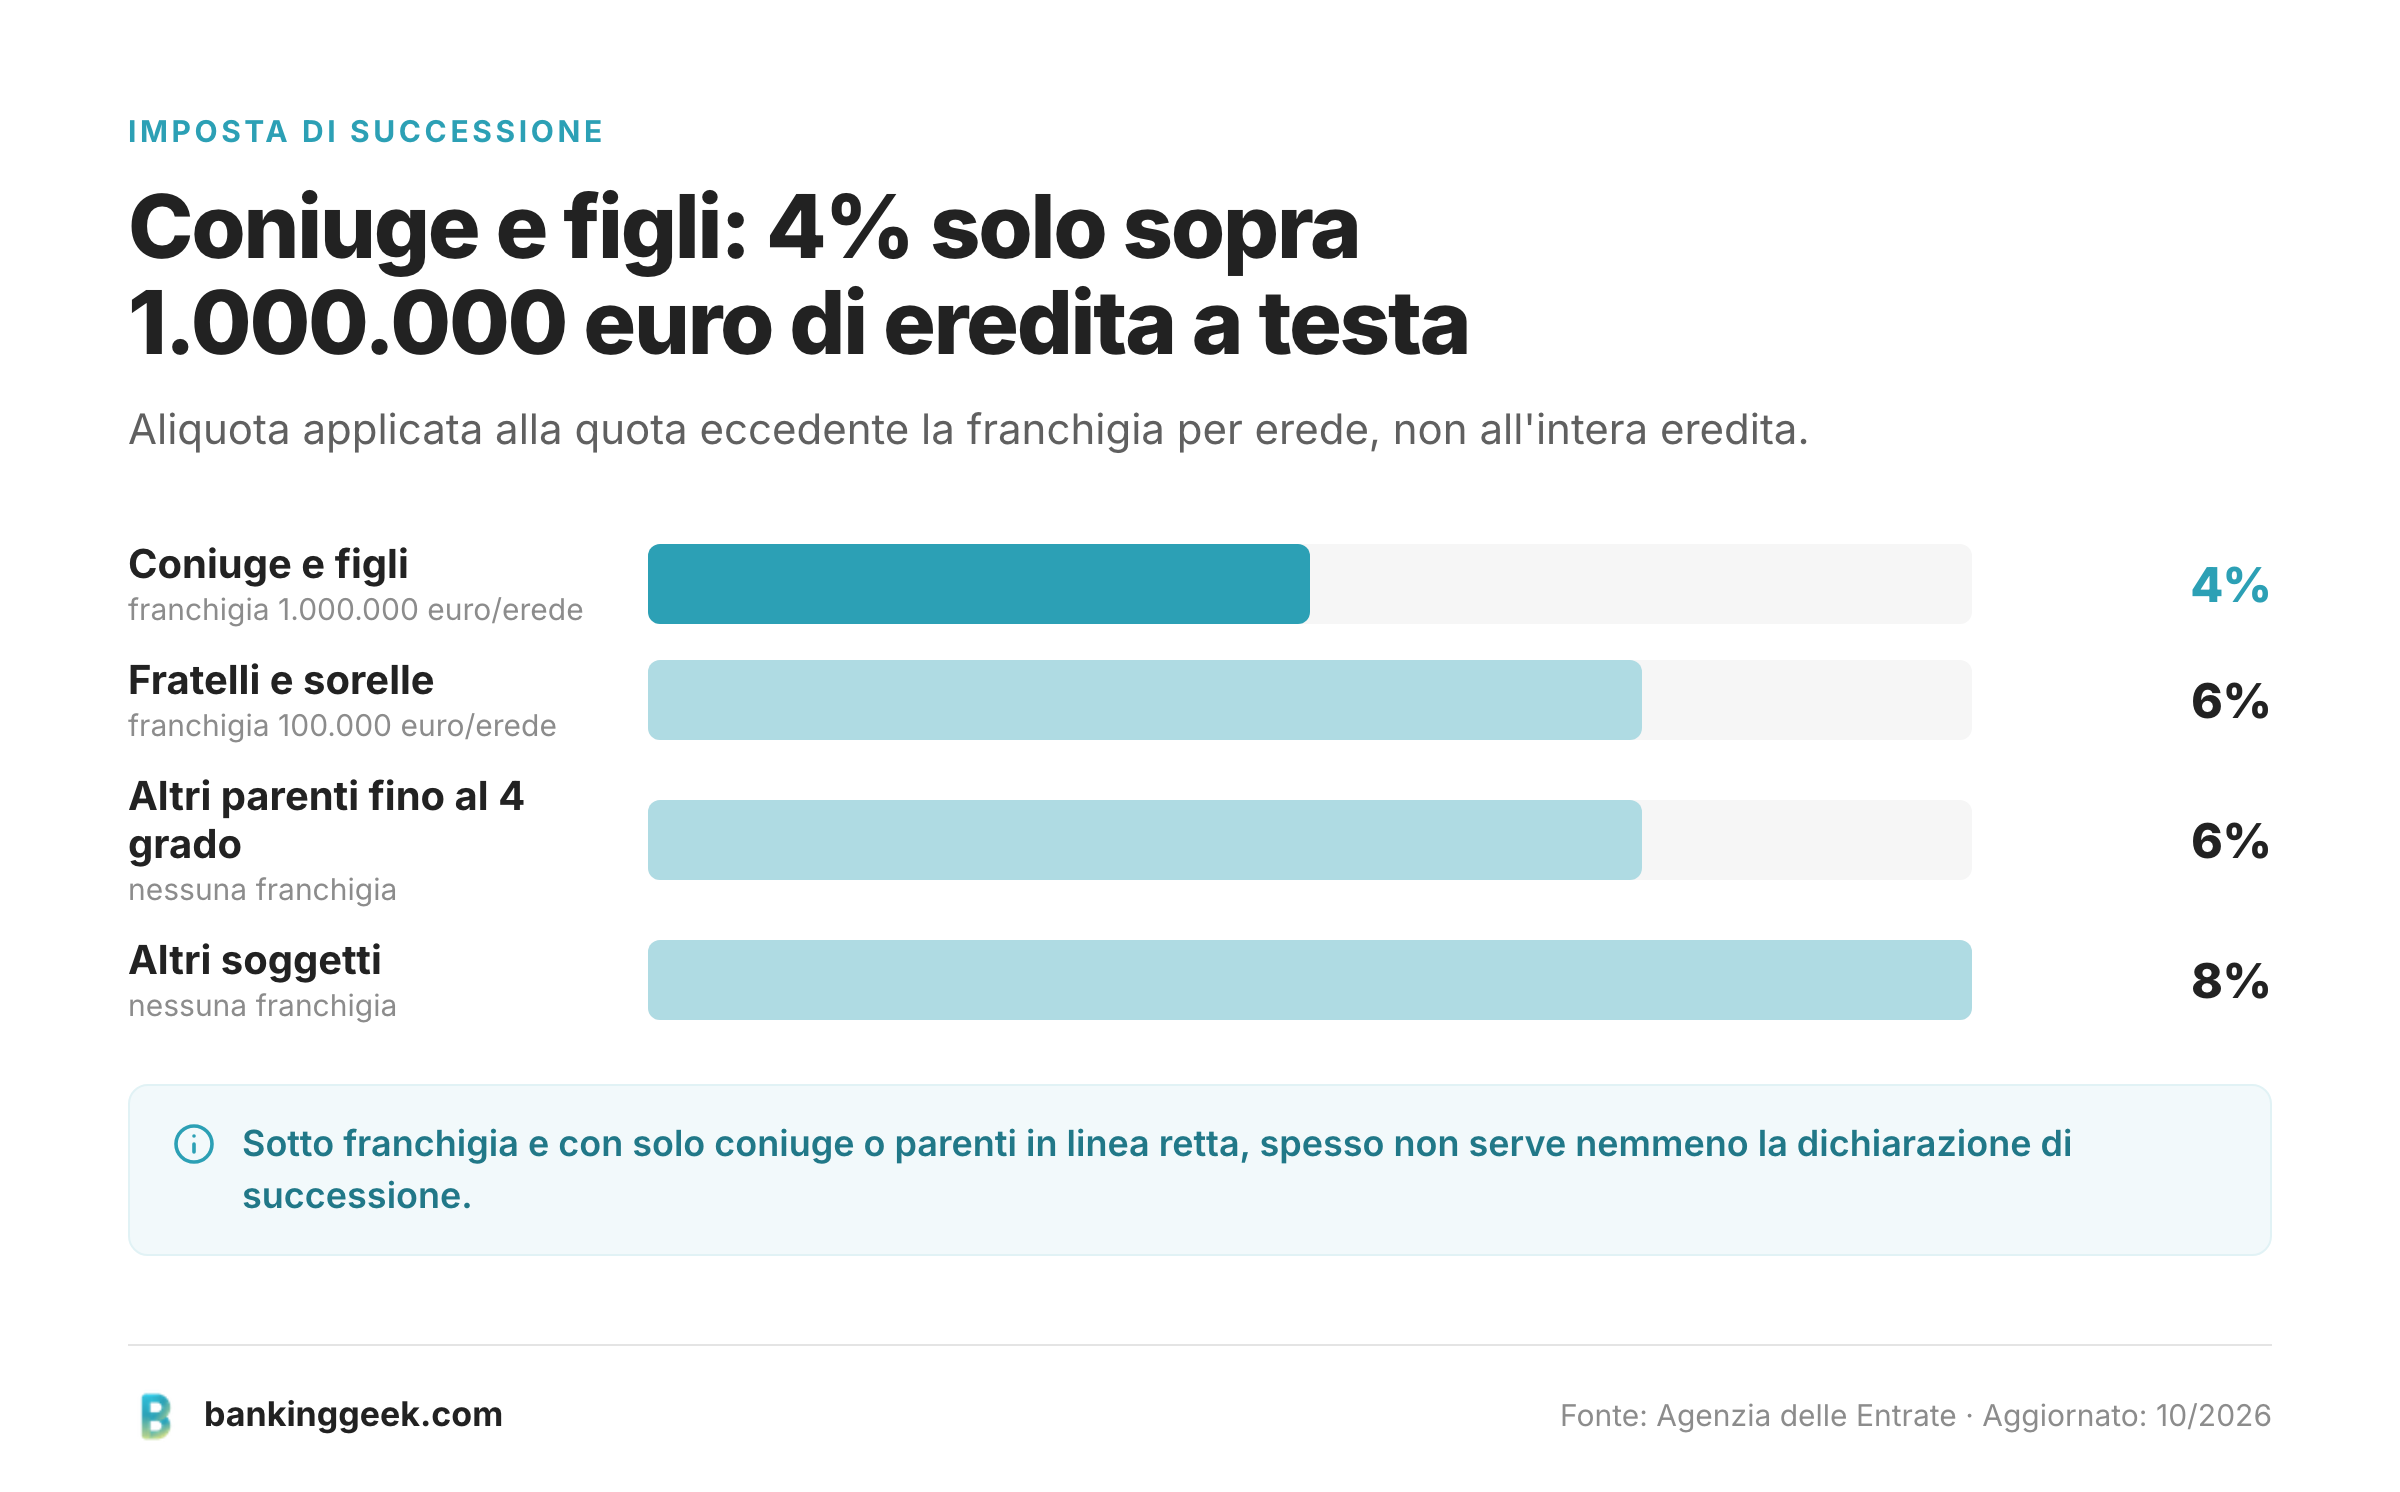
La franchigia si applica singolarmente a ciascun erede, non all'eredità nel suo complesso: se due figli ereditano in parti uguali, ciascuno ha la propria franchigia di 1.000.000 di euro. Un fratello che eredita, per esempio, 250.000 euro paga il 6% sulla parte che eccede i 100.000 euro di franchigia, quindi il 6% su 150.000 euro, pari a 9.000 euro.
Queste aliquote e franchigie sono stabilite dalla normativa fiscale vigente e possono essere modificate da future leggi di bilancio: conviene verificarle sul sito dell'Agenzia delle Entrate o con un professionista prima di fare un calcolo definitivo, soprattutto per eredità di valore elevato o composizioni familiari complesse.
Prelievi sospetti prima del decesso: quando possono essere contestati
Sì, un delegato che svuota il conto del de cuius prima della morte può essere chiamato a risponderne, ma solo se ha superato i limiti della delega o si è appropriato di somme senza averne diritto: una delega di per sé lecita non diventa automaticamente un illecito, va dimostrato l'abuso. Capita che, poco prima della morte del titolare, qualcuno (un familiare, un convivente, chi aveva una delega sul conto) prelevi somme rilevanti. Gli eredi che si trovano un conto svuotato rispetto a quanto si aspettavano possono contestare questi prelievi alla Procura della Repubblica o in sede civile quando ricorrono circostanze come:
- incapacità del titolare al momento del prelievo, per condizioni di salute che ne compromettevano la consapevolezza;
- un uso della delega che va oltre lo scopo per cui era stata concessa (per esempio una delega data per pagare le bollette, usata invece per svuotare il conto);
- un prelievo che, nella sostanza, costituisce una donazione indiretta fatta senza le forme richieste dalla legge per le donazioni, e che per questo può essere nulla;
- una lesione della quota di legittima che la legge riserva ad alcuni eredi (coniuge, figli, in alcuni casi i genitori).
In questi casi può entrare in gioco anche l'art. 646 del codice penale sull'appropriazione indebita, se chi ha prelevato non aveva alcun titolo per farlo. Va detto con chiarezza che ogni caso dipende dai fatti concreti e dalle prove disponibili (estratti conto, delega scritta, condizioni di salute del defunto all'epoca dei prelievi): non è una valutazione che si può fare solo leggendo un articolo online, e conviene raccogliere la documentazione bancaria del periodo e parlarne con un avvocato prima di agire.
Se la banca non sblocca il conto: diffida, reclamo e ABF
Se gli eredi hanno presentato tutta la documentazione richiesta e la banca continua a non sbloccare il conto senza un motivo valido, esiste un percorso di escalation da seguire in ordine:
- Diffida scritta alla banca: una richiesta formale, con una scadenza chiara, in cui si elencano i documenti già consegnati e si chiede lo sblocco entro un termine ragionevole.
- Reclamo formale, presentato secondo le modalità indicate dalla banca stessa (quasi sempre descritte nel contratto di conto corrente o sul sito dell'istituto), se la diffida non ha effetto.
- Ricorso all'Arbitro Bancario Finanziario (ABF), l'organismo indipendente per la risoluzione delle controversie tra clienti e banche, se il reclamo non viene accolto o non riceve risposta nei tempi previsti. L'ABF decide sulla base della documentazione scritta, senza udienza, e il suo intervento richiede che il reclamo in banca sia già stato tentato.
Il percorso diffida-reclamo-ABF vale per i ritardi non giustificati nello sblocco; non è invece lo strumento adatto per contestare quote ereditarie tra eredi, che restano questioni da risolvere in sede civile o con l'assistenza di un notaio o di un avvocato.
Domande frequenti
Il conto corrente del defunto fa parte dell'eredità?
Sì: il saldo entra a far parte del patrimonio ereditario e si divide tra gli eredi secondo le regole della successione legittima o testamentaria, insieme agli altri beni e debiti del defunto.
Quanto tempo resta bloccato il conto corrente dopo un decesso?
Non esiste un termine fisso stabilito dalla legge: il conto resta bloccato fino a quando la banca non riceve la documentazione che identifica gli eredi e, quando dovuta, la ricevuta della dichiarazione di successione. I tempi dipendono quindi da quanto rapidamente gli eredi riescono a raccogliere questi documenti, non da un numero di giorni fissato dalla banca.
Serve sempre la dichiarazione di successione per un conto corrente?
No. Non è obbligatoria quando l'eredità va al coniuge e/o ai parenti in linea retta, il suo valore complessivo non supera 100.000 euro e non comprende immobili. Fuori da questi casi va presentata entro 12 mesi dal decesso, anche se non risulta imposta da pagare.
Cosa succede a un conto cointestato se muore uno dei due titolari?
Dipende dal tipo di firma: con firma congiunta l'intero conto resta bloccato, compresa la parte dell'altro cointestatario, finché gli eredi non vengono identificati. Con firma disgiunta, di norma la banca blocca solo la quota del defunto e il cointestatario superstite continua a operare sulla propria quota.
Un assegno emesso dal defunto prima della morte può essere incassato dopo il decesso?
La banca blocca il conto non appena riceve comunicazione del decesso, quindi un assegno presentato all'incasso dopo quel momento normalmente non viene più pagato sul conto bloccato, anche se era stato firmato quando il titolare era ancora in vita. Il beneficiario dovrà far valere il proprio credito nei confronti dell'eredità.
Chi deve comunicare il decesso alla banca?
Non esiste un obbligo legale che designi una persona specifica, ma nella pratica sono gli eredi, un loro delegato o chi gestisce le pratiche funerarie e successorie a farlo, portando il certificato di morte. Prima la banca viene informata, prima può iniziare la procedura di verifica degli eredi.
Cosa posso fare se la banca non sblocca il conto nonostante tutti i documenti?
Si può procedere con una diffida scritta, poi con un reclamo formale secondo le procedure della banca e, se non risolto, con un ricorso all'Arbitro Bancario Finanziario (ABF).